إعداد: الدكتور هارون حكيمي
ترجمة: الملف الأفغاني
زيارة روبيو المرتقبة إلى سمرقند تختبر قدرة الولايات المتحدة على تحويل الاتفاقات إلى مشروعات، وسط تفوق صيني راسخ وطموح إقليمي للاحتفاظ بالقيمة المضافة
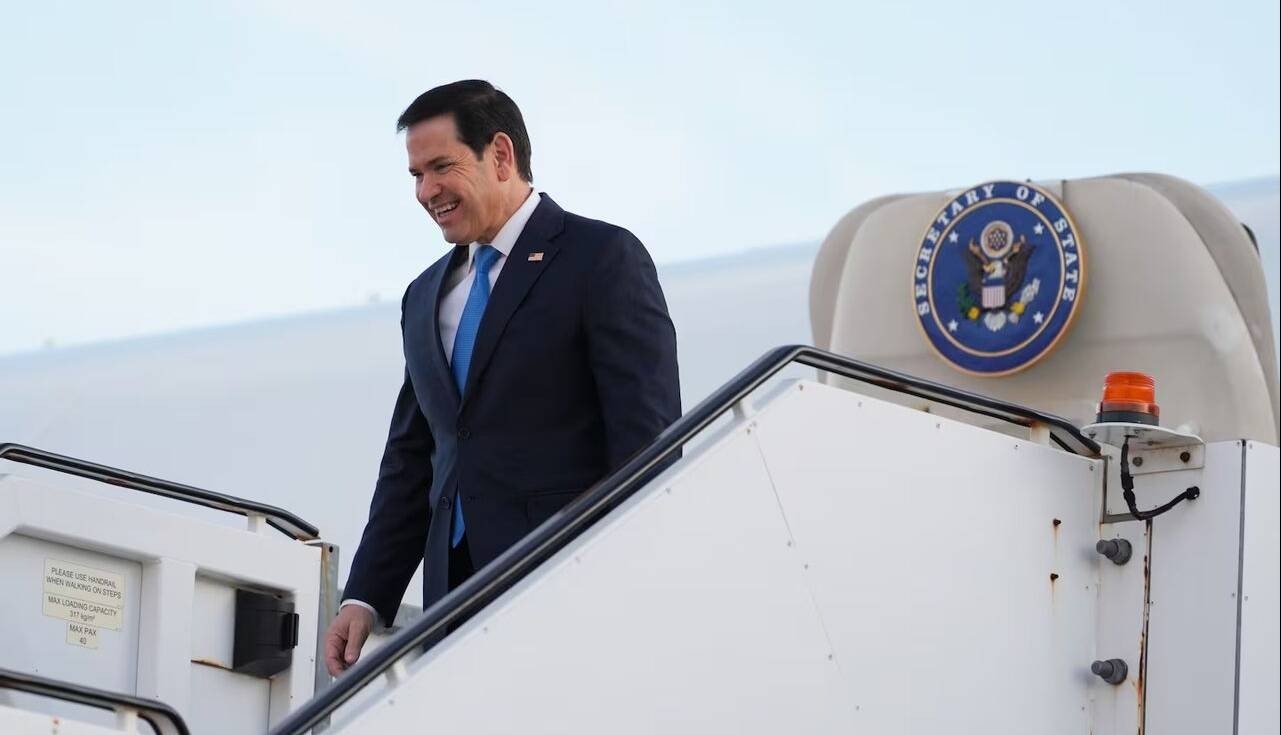
تواجه الولايات المتحدة في آسيا الوسطى اختبارًا يتجاوز الوصول إلى رواسب معدنية جديدة: هل تستطيع بناء شراكات تموّل الإنتاج، وتطوّر المعالجة، وتؤمّن مشتريًا للمنتج النهائي، في منطقة ترتبط تجارتها بالصين وروسيا ارتباطًا وثيقًا؟ هذا هو السؤال الذي تضعه دراسة الدكتور هارون حكيمي، مدير تحالف الأعمال الأمريكي–الأوراسي، في صميم النقاش حول زيارة وزير الخارجية ماركو روبيو المرتقبة إلى سمرقند.
صدرت الدراسة عن مركز أمريكا–أوراسيا في 14 أكتوبر/تشرين الأول 2026، بعنوان «المعادن والأسواق والاستراتيجية». ويستند هذا التقرير إلى معلوماتها وأرقامها، مع التمييز بين الوقائع التي تنقلها والاستنتاجات التحليلية المبنية عليها. وتُعرض الزيارة والتطورات المنتظرة وفق وضعها الزمني في الدراسة، دون افتراض أنها تحققت لاحقًا.
بحسب التقارير التي يستشهد بها المؤلف، كان متوقعًا أن يقود روبيو وفدًا يضم أكثر من مئة شركة أمريكية، وأن يشارك في اجتماع بصيغة «C5+1» مع وزراء خارجية كازاخستان وقيرغيزستان وطاجيكستان وتركمانستان وأوزبكستان. لكن القيمة الاستراتيجية لهذا الحضور لن تُقاس بحجم الوفد وحده، بل بما إذا كان سيؤدي إلى مشروعات قابلة للتمويل والتنفيذ.
فالمنطقة تستطيع توسيع خيارات الإمداد الأمريكية في عدد من المعادن المهمة، لكنها لا تملك، بقدراتها الحالية، بديلًا كاملًا لمنظومة الصين في فصل العناصر الأرضية النادرة وصناعة المغناطيسات. كما أن حكوماتها تسعى إلى إضافة شريك، مع استمرار تجارتها مع الجارين الصيني والروسي. ومن هنا يتحدد الرهان الواقعي لواشنطن: حصة أكبر من التجارة، ومشروعات محددة تدخل الإنتاج، وقدرات معالجة تخفف التركّز في سلسلة الإمداد.
من «موت التعدين» إلى السيطرة على التكرير
تعود الدراسة إلى ديسمبر/كانون الأول 1984، عندما نشرت مجلة «بيزنس ويك» على غلافها عبارة «موت التعدين». كان الانتعاش الاقتصادي آنذاك قد تجاوز قطاعات النحاس وخام الحديد والنيكل والرصاص والزنك والموليبدينوم، فيما واجهت المناجم الأمريكية ضغوطًا مرتبطة بالتكاليف والعمالة وانخفاض جدوى استخراج بعض الخامات.
وتستحضر الدراسة منجم تشوكيكاماتا في تشيلي، حيث بلغ متوسط محتوى الخام من النحاس نحو 1.65%، أي ما يقارب ضعفين ونصف الضعف من النسبة المعتادة في الخام الأمريكي. كانت المنافسة تدور حول تكلفة استخراج المعدن، وجودة الخام، وقدرة المنجم على تحقيق عائد.
تعاظم الاعتماد الأمريكي على الخارج بعد ذلك. ووفق سلسلة بيانات هيئة المسح الجيولوجي الأمريكية التي تنقلها الدراسة، ارتفع عدد السلع المعدنية المستوردة بالكامل من 11 سلعة في 1984 إلى 20 سلعة في 2016.
لكن المقارنة مع عام 2026 تستلزم الحذر. فقد نقلت نشرة «إنسايد يو إس تريد» اعتمادًا أمريكيًا كاملًا على الواردات في 13 معدنًا من أصل 60 معدنًا مدرجًا في القائمة الرسمية للمعادن الحرجة، بينما استخدم الملخص التفاعلي لهيئة المسح الجيولوجي تعدادًا أوسع بلغ 16 سلعة. ولا تمثل هذه الأرقام امتدادًا مباشرًا للسلسلة القديمة، لأن نطاق التصنيف مختلف.
وتورد الدراسة، نقلًا عن تغطية متخصصة لملخصات 2026، ارتفاع صافي واردات المواد المعدنية المعالَجة من 77 مليار دولار في 2024 إلى 185 مليار دولار في 2025، مع مساهمة تكوين المخزونات الصناعية في الزيادة. ولا تكفي هذه القيم وحدها لاستنتاج نمو مماثل في الكميات المستوردة؛ إذ لا يفصل النص أثر الأسعار عن أثر التخزين أو تغير الطلب.
وتصف التغطية نفسها الصين بأنها مصدر رئيسي لأربعة عشر معدنًا من بين 33 معدنًا حرجًا يبلغ الاعتماد الأمريكي عليها أعلى مستوياته، وبأنها تقيّد صادرات أربعة عشر معدنًا، من الأنتيمون إلى التنغستن.
ومع ذلك، فإن التحول الأهم يتعلق بموقع الاختناق داخل سلسلة الإنتاج. فامتلاك منجم أو تنويع مصادر الخام لا يضمن الاستقلال الصناعي إذا ظلت عمليات التكرير والفصل متمركزة في دولة واحدة.
التفوق الصيني: أرقام مختلفة لكل معدن
تنقل الدراسة عن وكالة الطاقة الدولية أن الصين تتصدر تكرير 19 معدنًا من أصل عشرين معدنًا استراتيجيًا مرتبطًا بالطاقة، بمتوسط حصة يقارب 70%. ويُستثنى النيكل، الذي تتصدر إندونيسيا تكريره.
وتشير إلى ازدياد تركّز التكرير منذ 2020، بصورة حادة في النيكل والكوبالت. لكنها ترفض جمع المعادن المختلفة تحت نسبة واحدة: فحصة الصين تتجاوز 90% في الغرافيت وفصل العناصر الأرضية النادرة، بينما تدور الحصص المذكورة لتكرير الليثيوم والكوبالت حول 60%.
لهذا التفصيل أهمية مباشرة في رسم السياسة. فالحل الذي يحتاجه مستورد الغرافيت قد يختلف عن الحل الذي يحتاجه مصنع يعتمد على النيكل أو التنغستن. كما أن تطوير استخراج معدن ما لا يعالج تلقائيًا نقصًا في الفصل أو التكرير أو تأهيل المنتج للاستخدام الصناعي.
ويعني ذلك أن استراتيجية المعادن ينبغي أن تبدأ بسؤال محدد: أي مادة تحتاجها الصناعة، وفي أي صورة، وأين تقع الحلقة التي يمكن تعطيلها؟ بعد ذلك يمكن تحديد ما إذا كان الاستثمار المطلوب منجمًا، أو مصنع تركيز، أو مصفاة، أو خط فصل، أو عقد شراء طويل الأجل.
حدود تشبيه المعادن بالنفط
تستعرض الدراسة اتساع الاهتمام الأمريكي بالمعادن الحرجة، من وصفها بأنها شريان اقتصاد القرن الحالي إلى عقد اجتماع وزاري بشأنها في فبراير/شباط 2026، وإعلان منتدى «FORGE»، وإطلاق «مشروع فولت» بقيمة 12 مليار دولار لتكوين مخزون يشمل مواد مثل النحاس والليثيوم.
لكن المؤلف يرى أن التشبيه بالنفط يفقد دقته عند الانتقال إلى تفاصيل السوق. فالنفط يُتداول في سوق عميقة، بينما تحتاج منتجات معدنية متخصصة إلى منشآت بعينها، ومواصفات فنية محددة، ومشترين مؤهلين، وعقود تكفي مدتها لإقناع المصارف بتمويل الإنتاج.
وقد تساعد المخزونات في مواجهة انقطاع مؤقت، لكنها لا تنشئ قدرة صناعية مستدامة. كما أن توافر الخام لا يساوي توافر مغناطيس أو أكسيد مفصول جاهز للاستخدام.
وتبرز هذه المشكلة في التنغستن، الذي تستحوذ الصين، وفق الدراسة، على أكثر من 80% من إنتاجه. ومن هنا اكتسبت رواسب في إقليم قراغندا الكازاخي أهمية تتجاوز قيمتها التجارية المحلية.
ويضيف التوقيت ضغطًا سياسيًا إلى المسألة الصناعية. فالدراسة تذكر أن الصين وافقت، عقب اجتماع الرئيسين دونالد ترامب وشي جين بينغ في أواخر أكتوبر/تشرين الأول 2025، على تعليق بعض قيود تصدير العناصر الأرضية النادرة لمدة سنة. وإذا استكمل التعليق مدته، فإن نهايته تقع قرب أواخر أكتوبر/تشرين الأول 2026، بعد الاجتماعات المرتقبة في سمرقند بقليل.
وهذا احتمال مشروط في النص، لكنه يوضح فجوة زمنية أساسية: يمكن تعديل القيود التجارية بسرعة، بينما تحتاج المناجم والمصانع الجديدة إلى وقت أطول كي تتحول إلى مصدر فعلي للإمداد.
ما الذي تستطيع آسيا الوسطى تقديمه؟
تعرض الدراسة منطقة ذات وزن معدني مهم، لكن تركيب هذا الوزن يختلف عن التركيز الأمريكي المتكرر على المغناطيسات والعناصر الأرضية النادرة.
وتنقل حصصًا إقليمية تقارب 39% من المنغنيز العالمي، و31% من الكروم، و40% من اليورانيوم. كما تورد أن كازاخستان وفّرت 39% من اليورانيوم المستخرج من المناجم عالميًا في 2024، وأن قيرغيزستان تملك ثالث أكبر احتياطيات الأنتيمون، وأوزبكستان الحادية عشرة عالميًا من حيث احتياطيات النحاس، فيما تنتج طاجيكستان نحو 15% من الأنتيمون العالمي.
ينبغي هنا الحفاظ على التمييز بين المؤشرات. فالاحتياطي يختلف عن الإنتاج، والإنتاج يختلف عن الصادرات المتاحة، والموارد المعدنية لا تعني بالضرورة احتياطيات ثبتت جدوى استخراجها. كذلك لا توضح الدراسة بما يكفي السنة وأساس القياس للنسب الإقليمية الثلاث الأولى، وإن كان جدولها يصفها بحصص من المعروض العالمي.
أما الدلالة التجارية الأوضح فهي أن المنطقة تملك حضورًا في اليورانيوم والكروم والمنغنيز والنحاس، مع فرصة في التنغستن، ولا تُعرض في الدراسة بوصفها مركزًا قائمًا لفصل العناصر الأرضية النادرة.
ولهذا يضع المؤلف مثالًا كاشفًا: قد يصل مشترٍ أمريكي طالبًا النيوديميوم، بينما تعتمد التدفقات النقدية للبائع على اليورانيوم ومركّزات النحاس. ويمكن للطرفين توقيع مذكرة تفاهم، لكن ذلك لا يخلق منتجًا جاهزًا للشحن.
تفسر هذه الفجوة جانبًا من تعثر الاتفاقات. فنجاح الشراكة يبدأ من مطابقة ما تستطيع المنطقة إنتاجه مع ما يحتاجه المشتري، ثم تمويل التحويل الصناعي الضروري، بدل الاكتفاء بعنوان واسع عن «التعاون في المعادن الحرجة».
سمرقند تأتي بعد سلسلة من الاتفاقات
في نوفمبر/تشرين الثاني 2025، أعلن روبيو اعتزامه زيارة العواصم الخمس في 2026. لكن نطاق الخطة ضاق لاحقًا، وفق الدراسة. فقد نقلت تقارير في 25 سبتمبر/أيلول عن المبعوث الخاص سيرجيو غور توقع وجود روبيو في سمرقند منتصف أكتوبر/تشرين الأول مع وفد الأعمال ووزراء الخارجية الخمسة.
ولم تكن قد أُعلنت رسميًا سوى محطة أوزبكستان، بينما ظلت التقارير المتاحة حتى 9 أكتوبر/تشرين الأول تذكر منتصف الشهر دون مواعيد نهائية. ولذلك يعامل المؤلف الزيارة باعتبارها متوقعة، لا برنامجًا مكتمل التفاصيل.
وسبقتها خطوات بارزة. ففي 6 نوفمبر/تشرين الثاني 2025، استضاف ترامب رؤساء الدول الخمس في واشنطن، وقال إن مشتريات أوزبكستان واستثماراتها في الولايات المتحدة ستتجاوز مئة مليار دولار خلال عشر سنوات.
وفي 4 فبراير/شباط 2026، وقّعت واشنطن وطشقند مذكرة تفاهم بشأن استخراج المعادن الحرجة والعناصر الأرضية النادرة ومعالجتها. وفي 19 فبراير/شباط، وقّعت مؤسسة تمويل التنمية الدولية وثيقة بالشروط الرئيسية لإطار استثماري مشترك.
ثم أبلغ روبيو الكونغرس في يونيو/حزيران أن الإدارة تدعم إلغاء تطبيق تعديل «جاكسون–فانيك» على دول آسيا الوسطى، وهو نص تجاري يعود إلى الحرب الباردة وما زال حاضرًا في أسئلة المستثمرين.
تؤسس هذه الخطوات إطارًا سياسيًا وقانونيًا للتعاون، لكنها لا تعوض القرارات التجارية المطلوبة لكل مشروع. كما أن اتجاه الأموال يجب أن يبقى واضحًا: فتعهد بمشتريات واستثمارات أوزبكية داخل الولايات المتحدة لا يمثل استثمارًا أمريكيًا مماثلًا في قطاع التعدين الأوزبكي.
مليارات الاتفاقات أمام اختبار الشحنات والوظائف
تورد الدراسة أن كازاخستان وأوزبكستان وقّعتا صفقات بنحو 64 مليار دولار مع شركات أمريكية خلال سبتمبر/أيلول ونوفمبر/تشرين الثاني 2025. لكنها تنقل عن «ذا دبلومات» أن القليل جدًا منها ظهر في صورة استثمارات توظف أشخاصًا داخل آسيا الوسطى.
ولا يصح التعامل مع هذه القيمة الإجمالية باعتبارها إنفاقًا معدنيًا منفذًا، أو استثمارًا كله موجّه إلى المنطقة؛ فالمقال لا يقدم تفصيلًا يثبت ذلك.
في المقابل، تكشف التجارة القائمة حجم الفارق. ووفق سلة المعادن المستخدمة في تغطية «PBS»، بلغت صادرات كازاخستان من المعادن الحرجة في 2023 نحو 3.07 مليارات دولار إلى الصين، و1.8 مليار دولار إلى روسيا، و544 مليون دولار إلى الولايات المتحدة.
أي إن قيمة الصادرات إلى الصين تجاوزت خمسة أضعاف القيمة المتجهة إلى السوق الأمريكية. لكن هذه الأرقام لا تكفي لحساب حصة الولايات المتحدة من إجمالي صادرات كازاخستان، لأن إجمالي جميع الوجهات غير مذكور، ولأن تغيير تعريف سلة المعادن قد يغير المقارنة.
ويؤسس ذلك لمعيار أكثر صرامة لتقييم سمرقند: هل ستُنتج الاتفاقات شحنات جديدة وطاقة إنتاجية ووظائف، أم ستزيد فقط القيمة الاسمية للالتزامات المعلنة؟
الصين وروسيا وأوروبا: شراكات متراكبة
بحسب الدراسة، تستحوذ الصين على نحو 49% من صادرات آسيا الوسطى من المعادن الحرجة، فيما تستحوذ روسيا على نحو الخُمس. وتربط الأفضلية الصينية باستعداد شركاتها لتحمل مخاطر سياسية وفترات بناء طويلة، وهو استعداد ترى أن الشركات والمقرضين الأمريكيين لم يبدوه في معظم الأحيان.
وتنقل عن تقييم في «ذا ناشيونال إنترست» توقع استمرار التفوق الصيني في المدى المتوسط. وهذا لا يغلق الباب أمام الولايات المتحدة، لكنه يجعل تحديد الهدف ضروريًا.
وتدخل أوروبا إلى المنافسة أيضًا، عبر حزمة بقيمة 12 مليار يورو عرضها الاتحاد الأوروبي خلال قمة سمرقند في أبريل/نيسان 2025. أما الولايات المتحدة فأضفت طابعًا رسميًا على تعاون المعادن الحرجة مع الدول الخمس في نوفمبر/تشرين الثاني من العام نفسه.
من منظور حكومات المنطقة، تتيح تعددية الشركاء توسيع خيارات التمويل والتكنولوجيا والأسواق، وتقليل الاعتماد المفرط على طرف واحد. لكنها لا تقتضي التخلي عن العلاقات الاقتصادية القائمة مع الصين وروسيا.
ويجسد تصريحان للرئيس التنفيذي لكوف هذا التوازن: فقد قال إن صفقة التنغستن تهدف إلى إبعاد المطورين الصينيين عن الرواسب، وأقر في الحديث نفسه بأن الولايات المتحدة لا تستطيع مجاراة منظومة تهيمن على 80% إلى 90% من المعالجة ذات الصلة.
يمكن إذن منافسة الصين على مشروع بعينه، بينما تبقى منافسة منظومتها الصناعية الواسعة تحديًا مختلفًا في الحجم والزمن.
السكة الأفغانية: الوصول إلى البحر بين الوعد والتكلفة
تلتقي سياسة المعادن مع الملف الأفغاني عند مشروع السكك الحديدية من ترمذ باتجاه الموانئ الباكستانية. ففي 17 يوليو/تموز 2025، وقّعت أوزبكستان وأفغانستان وباكستان في كابول إطارًا لإجراء دراسة جدوى للمشروع.
وتضع التقديرات الأوزبكية التكلفة بين 4.6 و4.8 مليارات دولار، بينما يبلغ التقدير الباكستاني 8.2 مليارات دولار. وهذه فجوة تتراوح بين 3.4 و3.6 مليارات دولار، وتحتاج إلى تفسير قبل التعامل مع المشروع بوصفه مسارًا ماليًا واضحًا.
ولا يثبت اختلاف الأرقام وحده وقوع تجاوز في التكلفة؛ فقد تختلف الافتراضات أو نطاقات الأعمال، وهي تفاصيل لا توفرها الدراسة.
ويُفترض أن يختصر الخط عدة أيام من رحلة البضائع من أوزبكستان إلى البحر. وتذكر الورقة أن روسيا وأوزبكستان وقّعتا في أبريل/نيسان 2025 وثائق لبدء العمل العملي، وأن روسيا أصبحت في 4 يوليو/تموز أول دولة تعترف بسلطات طالبان، بينما لم تفعل الولايات المتحدة ذلك.
يحد هذا التباين السياسي، في تقدير المؤلف، من الدور الأمريكي في ممر أفغاني. لكنه لا يجعل استثمار المعادن في كازاخستان مرهونًا بإنجاز الخط؛ إذ ينبغي فصل قرار تطوير المنجم عن تقييم كل مسار محتمل لنقل إنتاجه.
وتشير الدراسة إلى مسار أطول عبر بحر قزوين وجنوب القوقاز في سياق مناقشة الوصول إلى كراتشي، لكنها لا تشرح حلقاته كاملة. لذلك لا يمكن اعتماد هذه الإشارة وحدها بوصفها مقارنة لوجستية مكتملة.
التجربة الصينية في أفغانستان: الاتفاق لا يضمن الإنجاز
تذكر الدراسة أن الصين تسيّر خدمة شحن من كاشغر إلى حيرتان عبر كازاخستان وأوزبكستان منذ سبتمبر/أيلول 2022. وتفصل هذه الخدمة عن الجدل حول طريق واخان، الذي تصفه بأنه موضع تقارير متعارضة لا يحتاج بحثها إلى حسمه.
أما سجل الاستثمارات الاستخراجية الصينية في أفغانستان، فتعرضه بوصفه مختلطًا، مع محدودية المعلومات العامة وصعوبة التحقق المستقل.
في يناير/كانون الثاني 2023، وقّعت شركة «CAPEIC» الصينية عقدًا نفطيًا في حوض آمو داريا بقيمة 540 مليون دولار ولمدة 25 عامًا. وأنهت سلطات طالبان العقد في يونيو/حزيران 2025 بدعوى وقوع مخالفات، فيما تعترض الشركة على تلك الرواية.
وتورد الدراسة أن مجموعة الصين للمعادن حصلت في 2007 على امتياز نحاس مس عينك مع التزام بقيمة ثلاثة مليارات دولار، وأن المشروع بقي غير مطوّر بينما تضغط طالبان لاستئنافه. وتشير إلى نشاط شركات صينية أخرى، مع صعوبة توثيق تفاصيله.
تكشف هذه الأمثلة أن الحاجة الأفغانية إلى الإيرادات والرغبة الصينية في الموارد لا تكفيان وحدهما لتحويل العقود إلى إنتاج. وهي تعزز الحجة العامة للورقة: التنفيذ يحتاج إلى أكثر من توافق سياسي ومبلغ معلن.
وتبقى باكستان، التي تستضيف الممر الاقتصادي الصيني–الباكستاني، طرفًا أساسيًا في أي مسار جنوبي تناقشه الدراسة. كما يطرح المؤلف منغوليا، صاحبة سياسة البحث عن شركاء «الجار الثالث» لموازنة الصين وروسيا، باعتبارها احتمالًا لتوسيع سوق المعادن المعالَجة، دون أن يقدم مشروعًا محددًا في هذا الإطار.
معادن آسيا الوسطى: رهان واشنطن على كسر التبعية يبدأ من المصانع والتمويل
الأكثر قراءة
-

مباحثات أفغانية سعودية لتحسين أوضاع السجناء الأفغان في المملكة
-
أفغانستان تعتزم إنشاء مصفاة نفط كبرى لتغطية نصف احتياجاتها من الوقود
-
إيران وطاجيكستان تبحثان مشروع ممر للطاقة يمر عبر أفغانستان
-
فارياب تحتفي باللغة الأوزبكية وإرثها الأدبي في مشهد يعكس التنوع الثقافي الأفغاني
-
مجاهد ينفي نية الحكومة الأفغانية فرض رقابة على وسائل الإعلام
-
نقص الأدوية في مستشفيات أفغانستان الحكومية يضاعف الأعباء المالية على المرضى
-
من الشاشة إلى الميدان.. التقنية في ملاحقة طالبان لخصومها المسلحين